
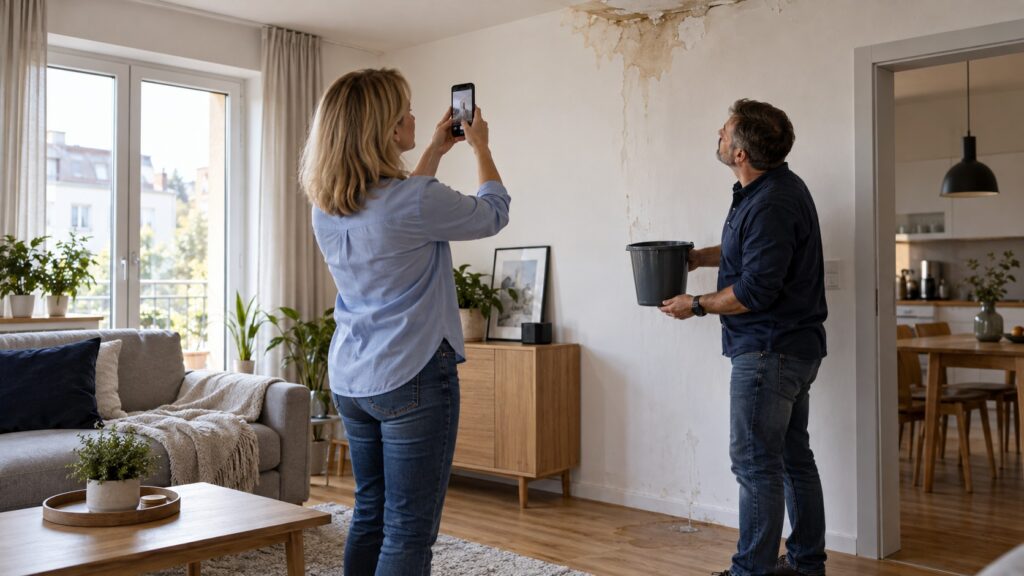
Mokra plama na suficie, woda pod pralką albo pęczniejąca podłoga. Przy zalaniu liczy się szybka reakcja, ale również dokumentacja: skąd wypłynęła woda, co uszkodziła i jakie działania podjęto. Od tych ustaleń zależy sposób zgłoszenia szkody i ocena odpowiedzialności.
Ubezpieczenie własnego mieszkania i OC w życiu prywatnym pełnią różne funkcje. Pierwsze może pokryć szkody w Twoim ubezpieczonym mieniu. Drugie służy ochronie w związku ze szkodami wyrządzonymi innym osobom. O wypłacie decydują jednak zakres konkretnej umowy, okoliczności zdarzenia oraz postanowienia ogólnych warunków ubezpieczenia, czyli OWU.
1. Zatrzymaj wodę i zadbaj o bezpieczeństwo
Jeśli możesz zrobić to bezpiecznie, zakręć zawór doprowadzający wodę do uszkodzonego urządzenia lub główny zawór w mieszkaniu. Gdy wyciek pochodzi z innego lokalu, powiadom jego mieszkańców oraz administrację lub zarządcę budynku. Przy awarii instalacji wspólnej potrzebna może być interwencja pogotowia technicznego.
Jeżeli woda znajduje się przy instalacji elektrycznej, nie dotykaj mokrych urządzeń, gniazdek ani przewodów. Zasilanie wyłącz tylko wtedy, gdy masz bezpieczny dostęp do suchej rozdzielnicy. Przy zagrożeniu życia, zdrowia lub bezpieczeństwa budynku wezwij służby ratunkowe.
Przenieś zagrożone rzeczy w suche miejsce i ogranicz rozlewanie się wody. Nie czekaj na rzeczoznawcę z działaniami niezbędnymi do ograniczenia szkody. Obowiązek zachowania miejsca zdarzenia do oględzin nie oznacza, że masz pozwolić wodzie niszczyć kolejne pomieszczenia.
2. Zrób dokumentację, zanim znikną ślady
Gdy sytuacja jest bezpieczna, sfotografuj całe zalane pomieszczenia oraz szczegóły uszkodzeń. Utrwal ślady na ścianach i suficie, stan podłogi, mebli i sprzętu, a także miejsce wycieku, jeżeli jest dostępne. Nie opóźniaj jednak zakręcenia wody po to, by zrobić zdjęcia.
Zapisz datę i godzinę zauważenia szkody, przebieg zdarzenia oraz podjęte działania. Oddziel fakty od przypuszczeń: „woda kapała z sufitu w łazience” jest obserwacją, natomiast „sąsiadowi pękł wężyk” wymaga potwierdzenia.
Poproś administrację lub hydraulika o protokół albo pisemną notatkę. Powinny zawierać miejsce awarii, ustaloną przyczynę, zakres wykonanych prac i dane osoby sporządzającej dokument. Jeśli przyczyna pozostaje nieznana, należy to wyraźnie zaznaczyć. Brak podpisu sąsiada nie powinien opóźniać zgłoszenia szkody.
Zachowaj wymontowany uszkodzony element, jeśli jest to bezpieczne i możliwe. Nie wyrzucaj pochopnie zniszczonych rzeczy. Gdy ich usunięcie jest konieczne ze względów bezpieczeństwa lub higieny, wykonaj dokładne zdjęcia, spis i odnotuj powód usunięcia.
3. Zgłoś szkodę bez zwłoki
Nie czekaj na pełny kosztorys, komplet faktur ani rozstrzygnięcie sporu z sąsiadem. Zgłoś zdarzenie oficjalnym kanałem wskazanym przez ubezpieczyciela i zachowaj potwierdzenie oraz numer szkody. Dokumenty możesz następnie uzupełniać zgodnie z otrzymanymi wskazówkami.
Nie ma jednego terminu zgłoszenia wspólnego dla wszystkich polis. OWU mogą wymagać zgłoszenia niezwłocznego albo określać termin liczony w dniach, niekiedy roboczych. Osobne zasady mogą dotyczyć szkód z OC i korzystania z assistance. Najpraktyczniej zgłosić zdarzenie od razu po opanowaniu zagrożenia i sprawdzić obowiązki w swojej umowie.
Podaj adres, datę zdarzenia lub jego zauważenia, opis uszkodzeń, znaną przyczynę oraz informację o interwencji hydraulika lub administracji. Poproś o wskazówki dotyczące oględzin, osuszania i dalszych prac. Nowe uszkodzenia, ujawnione później, dokumentuj i zgłaszaj jako uzupełnienie.
4. Ustal, z której ochrony możesz skorzystać
Gdy zalano Twoje mieszkanie: możesz zgłosić szkodę z własnej polisy, jeśli obejmuje dane zdarzenie i uszkodzone mienie. Sprawdź osobno ochronę mieszkania i elementów stałych oraz wyposażenia. Ubezpieczenie ścian i podłóg nie musi oznaczać ubezpieczenia mebli czy komputera.
Gdy woda wypłynęła z Twojego mieszkania: zgłoś zdarzenie również ubezpieczycielowi, u którego masz OC w życiu prywatnym, jeżeli mogło dojść do szkody u sąsiada. Przekaż otrzymane żądania zapłaty i inne pisma. Rzetelnie opisz fakty, a przed zawarciem ugody lub zobowiązaniem się do pokrycia określonej kwoty uzgodnij sposób postępowania z ubezpieczycielem.
Gdy źródłem jest instalacja wspólna: potrzebne będą ustalenia administracji dotyczące miejsca awarii i tego, kto odpowiada za utrzymanie danego odcinka. Samo położenie rury nie rozstrzyga jeszcze odpowiedzialności.
Woda płynąca z lokalu piętro wyżej nie oznacza automatycznie winy jego mieszkańca. Przy typowym zalaniu między lokalami odpowiedzialność ocenia się co do zasady na podstawie winy, szkody i związku przyczynowego. Niektóre umowy rozszerzają jednak ochronę o zalanie niezależne od winy ubezpieczonego. To istotna różnica, którą trzeba sprawdzić w OWU. Zasady odpowiedzialności i późniejszych roszczeń ubezpieczyciela wyjaśnia Rzecznik Finansowy.
Jeśli sprawę zgłaszasz z własnej polisy i z OC innej osoby, poinformuj o tym obydwu ubezpieczycieli oraz ujawnij otrzymane wypłaty. Ta sama szkoda nie może zostać zrekompensowana dwukrotnie.
5. Oddziel naprawę awarii od naprawy jej skutków
Przy zalaniu mogą powstać różne koszty: znalezienia wycieku, dotarcia do uszkodzonej instalacji, naprawy jej elementu, odtworzenia rozkutej ściany oraz usunięcia szkód spowodowanych wodą. Objęcie ochroną zalanej podłogi nie przesądza o pokryciu każdego z tych wydatków.
Sprawdź w umowie zapisy o poszukiwaniu i usuwaniu przyczyny szkody, ich warunki oraz limity. Poproś wykonawcę o rozdzielenie poszczególnych prac na rachunku lub kosztorysie. Naprawa uszkodzonego urządzenia, na przykład pralki, może podlegać innym zasadom niż naprawa instalacji.
Jeśli masz assistance i chcesz zamówić hydraulika w jego ramach, najpierw skontaktuj się z centrum pomocy, o ile sytuacja pozwala. Samodzielne zamówienie usługi nie gwarantuje zwrotu kosztów z assistance. Pilne działania ograniczające szkodę dokumentuj, zachowując rachunki i opis ich konieczności.
6. Uzgodnij osuszanie i remont
Doraźne zabezpieczenie mienia i zahamowanie szkody mogą wymagać natychmiastowego działania. Z remontem odtwarzającym wykończenie poczekaj na oględziny lub uzgodnienie dalszego postępowania, z uwzględnieniem zasad i wyjątków zapisanych w OWU.
Przy osuszaniu poproś wykonawcę o dokumentację pomiarów wilgotności, czasu pracy urządzeń i kosztów. Jeśli rozliczenie ma obejmować energię elektryczną, ustal sposób udokumentowania jej zużycia. Nie zakładaj, że każdy wydatek zostanie zaakceptowany bez weryfikacji.
Przed zaakceptowaniem rozliczenia sprawdź, czy wycena obejmuje wszystkie zgłoszone uszkodzenia i potrzebne prace. Gdy czegoś brakuje, wskaż konkretną pozycję oraz dołącz zdjęcia, pomiary lub kosztorys wykonawcy.
7. Pamiętaj: nie każda wilgoć oznacza to samo
Nagły wyciek, długotrwałe zawilgocenie, woda opadowa i powódź mogą być w OWU traktowane odmiennie. Znaczenie mają także znane wcześniej nieszczelności, konserwacja oraz obowiązki dotyczące utrzymania nieruchomości. Również polisa „od wszystkich ryzyk” zawiera wyłączenia i ograniczenia.
Zauważone przecieki zgłaszaj właścicielowi lub zarządcy pisemnie, zachowując potwierdzenie. Dokumentuj też wykonane naprawy. Pozwala to wykazać, kiedy problem został zauważony i jak na niego zareagowano.
W kolejnym artykule zajmiemy się przeglądami domu i mieszkania: obowiązkowymi oraz tymi, które warto wykonywać dodatkowo. Wyjaśnimy, kto za nie odpowiada, jakie dokumenty zachowywać i jakie znaczenie mogą mieć dla ubezpieczenia.